直接解答:中古車貸款常見 3 大陷阱是「額度因車齡折舊偏低」「當舖單利與銀行複利計息方式不同」「二手車商綁貸全額貸款風險」。選擇政府立案當舖、問清楚計息方式與是否開立當票,是避免踩雷的關鍵。這篇把 3 大陷阱、當舖與銀行計息差異、免留車 vs 留車怎麼選,以及如何辨識合法當舖一次整理清楚。
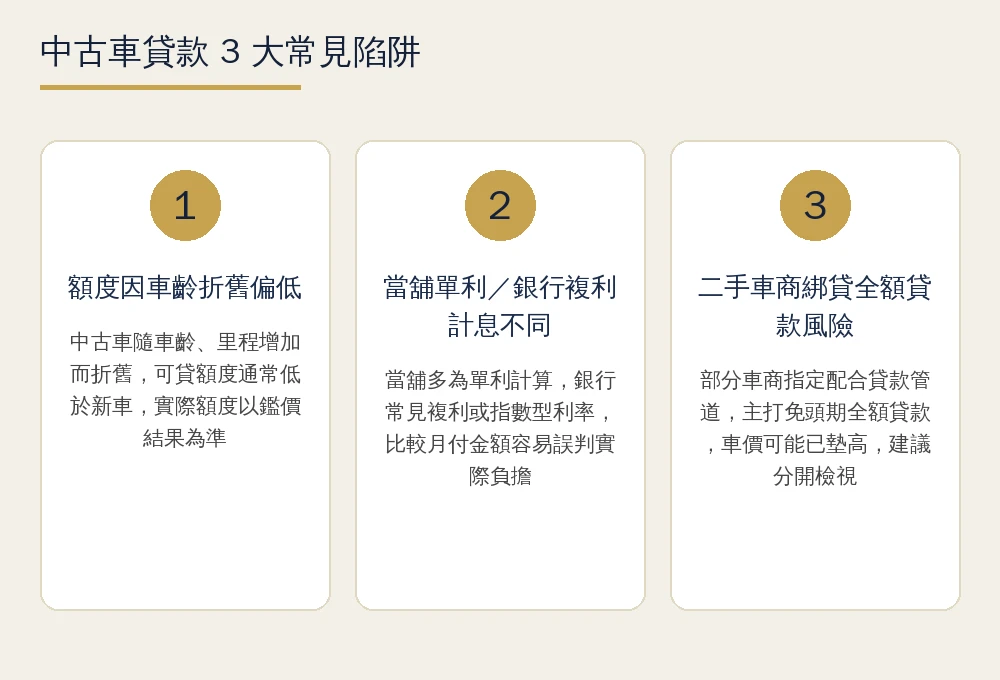
- 陷阱一:車輛因車齡、里程折舊,鑑價額度通常偏低,實際額度以鑑價結果為準。
- 陷阱二:當舖多以單利計算,銀行貸款常見複利或指數型利率,試算方式不同,簽約前要問清楚。
- 陷阱三:部分二手車商綁定特定貸款管道、主打「免頭期全額貸款」,車價與貸款條件要分開檢視,不要只看每月付多少。
- 免留車:車輛繼續使用、辦動保設定,所有權不變;留車:車輛交付保管,所有權一樣不變,差在使用權。
- 當舖利率有上限:依《當舖業法》第 11 條,年利率上限 30%(月息 2.5%),不得超收。
- 辨識合法當舖:請業者出示許可證查驗字號、確認是否開立當票、費率是否透明,不要只看話術。
中古車貸款常見 3 大陷阱有哪些?
中古車因為車齡、保值程度、車況都不像新車規格一致,貸款時特別容易出現資訊不對等的情況。以下是最常見的 3 種陷阱,申辦前建議先了解:
| 陷阱 | 說明 | 因應建議 |
|---|---|---|
| 額度因車齡折舊偏低 | 中古車隨車齡、里程增加而折舊,可貸額度通常低於新車,若業者一開始就喊出高額度,實際鑑價後可能有落差 | 先了解車輛實際車況與鑑價方式,額度以鑑價結果為準,不要被初期口頭數字綁住決定 |
| 當舖單利與銀行複利計息方式不同 | 當舖貸款多為單利計算,銀行貸款常見複利或指數型利率,兩者試算方式不同,直接比較「月付金額」容易誤判實際負擔 | 簽約前請業者說明計息方式(單利/複利)與計算基礎,必要時自行試算比較 |
| 二手車商綁貸全額貸款風險 | 部分二手車商會指定配合的貸款管道,主打「免頭期、全額貸款」,但車輛售價可能已墊高,貸款條件與車價其實是綁在一起算的 | 車價與貸款條件分開檢視,車價可另外比較行情,貸款部分確認費率與是否有其他費用 |
← 左右滑動查看完整欄位 →
當舖貸款 vs 銀行貸款:計息方式差異在哪?
很多人只比較「每月要付多少錢」,卻忽略當舖與銀行的計息方式本來就不同,直接比月付金額容易誤判:
| 比較項目 | 當舖貸款 | 銀行貸款 |
|---|---|---|
| 計息方式 | 多採單利計算,依本金與期間計算利息 | 常見複利或指數型利率,計算基礎較複雜 |
| 利率上限 | 依《當舖業法》第 11 條,年利率上限 30%(月息 2.5%) | 依個別銀行方案與個人條件核定,各行不同 |
| 審核依據 | 以物品(車輛)鑑價為核貸基礎 | 以聯徵、信用條件、收入等綜合審核 |
| 書面憑證 | 開立當票,載明金額、利率、滿當日期 | 簽訂貸款契約,依各行格式 |
← 左右滑動查看完整欄位 →
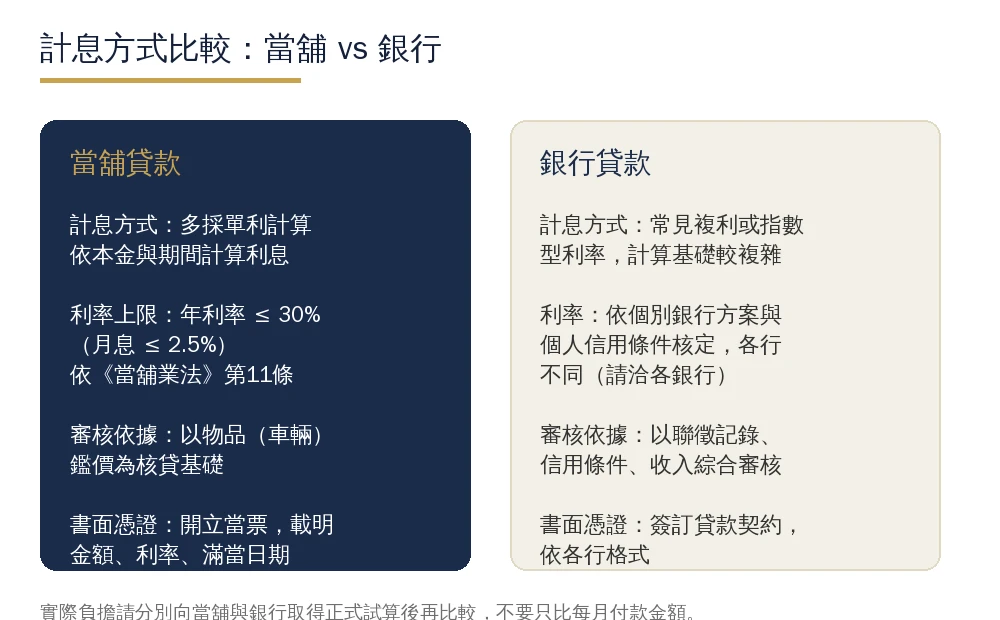
換句話說,當舖計息相對單純、上限明確;銀行貸款則因產品與個人條件差異較大。實際負擔多少,建議雙方都請對方提供正式試算,再依自身狀況比較,不要只聽單一數字就決定。
中古車貸款免留車 vs 留車怎麼選?
辦理汽車類借款時常聽到「免留車」與「留車」,兩者所有權都不會被要求過戶,差別在使用權與保管方式:
| 項目 | 免留車 | 留車 |
|---|---|---|
| 使用權 | 車輛繼續由車主使用 | 車輛交付當舖保管,車主暫不使用 |
| 所有權 | 不變,辦理動產擔保設定 | 不變,仍為質押性質 |
| 適合情境 | 有車輛代步需求、不想中斷用車 | 車輛暫無使用需求、想降低保管顧慮 |
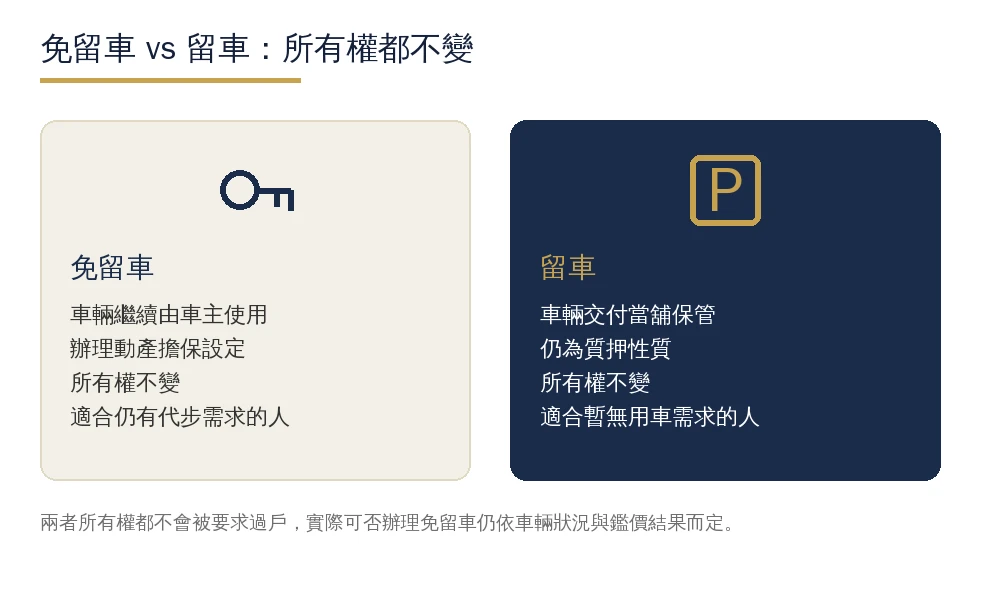
不論選免留車或留車,正常流程都是質押或動產擔保設定,所有權仍是車主本人,業者一開始就要求過戶才肯辦理,就是明顯的警訊。更完整的汽車借款管道比較、額度與利息說明,可參考 嘉義汽車借款免留車怎麼借?額度、利息、管道比較與陷阱防範一次看。
如何辨識合法當舖?立案字號查詢方式
不管是中古車貸款還是其他借款,先確認對方是不是政府立案的合法當舖,比起只比價格更重要:
- 請業者出示許可證:合法當舖都能提供政府核發的許可證正本或影本供查驗,上面會載明許可字號。
- 確認是否開立當票:合法交易一定會開立當票,載明借款金額、利率、滿當日期,口頭約定沒有書面憑證要提高警覺。
- 費率是否依法透明:利息與倉棧費依《當舖業法》有法定上限,收費項目與計算方式應當面講清楚,不會事後追加不明名目。
- 如有疑慮可向主管機關查證:對當舖業的立案資格有疑問,可向所在地地方政府主管機關詢問確認,不確定時也可以直接要求業者配合說明。
更多合法當舖判斷重點與常見陷阱話術,可參考 嘉義當舖陷阱有哪些?合法當舖檢核清單、借款案例與常見問題FAQ;想先了解怎麼挑嘉義當舖,也可參考 嘉義當舖推薦怎麼挑?5 招看懂合法當舖。
中古車貸款常見問題 FAQ
Q1:中古車貸款常見陷阱有哪些?
最常見的是額度因車齡、里程折舊而偏低(實際額度以鑑價結果為準)、當舖單利與銀行複利計息方式不同容易誤判負擔,以及部分二手車商綁定配合貸款管道、主打「免頭期全額貸款」但車價可能已墊高。建議車價與貸款條件分開檢視。
Q2:當舖貸款利息怎麼算,會不會比銀行貴?
當舖貸款多採單利計算,依《當舖業法》第 11 條年利率上限 30%(月息 2.5%),不得超收;銀行貸款則依個別方案與個人信用條件核定、常見複利或指數型利率。兩者計算基礎不同,不能單純比較月付金額,實際負擔建議雙方都請對方提供正式試算再比較。
Q3:中古車貸款免留車好還是留車好?
兩者所有權都不會被要求過戶,差別在使用權:免留車是辦理動產擔保設定後車輛繼續使用;留車則是車輛交付當舖保管。選擇哪一種,要看自己是否還有用車需求,實際可否辦理免留車仍依車輛狀況與鑑價結果而定。
Q4:怎麼確認當舖是合法立案?
可以請業者出示政府核發的許可證正本或影本,記下地址、電話與許可字號;再觀察是否開立當票、費率是否依法透明計算,不押證件正本、不強制過戶。對合法性有疑慮,也可向所在地地方政府主管機關查詢確認。
Q5:中古車貸款可以借多少額度?
額度沒有一概而論的固定數字,實際可借金額需依車齡、里程、車況、保值程度等條件鑑價後才能確定,建議先來電說明車輛基本資訊,再由專人評估可行方式,實際額度以鑑價結果與正式契約(當票)為準。
Q6:向當舖辦理中古車貸款會查聯徵嗎?
當舖借款是以車輛鑑價為核貸基礎,辦理時不會查詢銀行聯徵記錄,與銀行審核邏輯不同;若本身已有其他銀行貸款或信用卡款項的聯徵記錄,與本次當舖借款無關。實際情形仍建議於鑑價時向專人確認。
尚億當舖|嘉義西區在地・政府立案
中古車貸款怎麼借、免留車或留車怎麼選,歡迎先來電或加 LINE 說明車輛狀況,專人評估後再決定,費率依《當舖業法》透明計算。
電話:05-233-3999|LINE:@046boikj|營業時間:週一至週五 09:00–18:00(週六、日休息)|地址:嘉義市西區大華路 186 號 1 樓|政府立案合法當舖,許可字號歡迎來電或臨櫃查驗。
最後更新:2026 年 10 月。本文利率、倉棧費等法定上限依現行《當舖業法》敘述;中古車貸款額度、計息方式與實際流程均以到店(或提供資料)鑑價後之正式契約(當票)為準,本文不保證過件、不承諾特定額度或利率;銀行貸款相關敘述為一般性說明,實際方案請洽各銀行。合法性與費用計算如有疑義,請以主管機關公告及正式契約為準。理性借貸、量力而為。